 عمران مدرن تامین هوشمند کالا و خدمات عمرانی
هزینه بیمه آسانسور در سال ۱۴۰۵ مبلغ ثابتی ندارد و براساس ظرفیت، تعداد توقفها، نوع کاربری ساختمان و میزان تعهدات بیمهنامه محاسبه میشود. برای مثال، قیمت بیمه آسانسور برای پوششهای پایه از حدود ۱۰۰ هزار تومان آغاز میشود؛ اما این مبلغ با توجه به مشخصات آسانسور و پوششهای انتخابی افزایش پیدا میکند.
بیمه آسانسور یکی از هزینههای مرتبط با مدیریت و نگهداری ساختمان است که در صورت وقوع حادثه، میتواند از تحمیل هزینههای سنگین جانی به مالکان و مدیران ساختمان جلوگیری کند. در ادامه، قیمت و عوامل مؤثر بر آن را بررسی میکنیم.
قیمت بیمه آسانسور در سال ۱۴۰۵ چقدر است؟
قیمت بیمه آسانسور در شرکتهای مختلف یکسان نیست. حتی ممکن است دو آسانسور با ظرفیت مشابه، بهدلیل تفاوت در تعداد توقفها، عمر دستگاه یا سقف تعهدات بیمهای، حق بیمه متفاوتی داشته باشند.
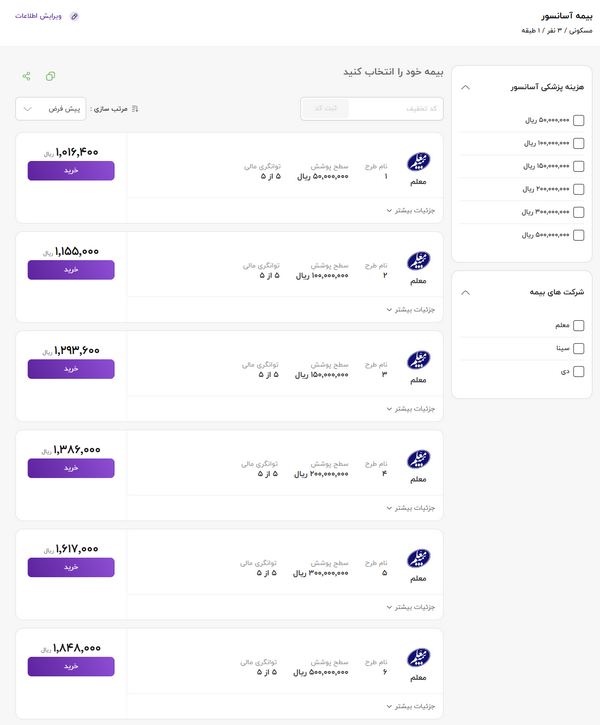
در تصویر زیر، وضعیت قیمتگذاری با پوشش هزینه پزشکی مختلف، برای یک آسانسور 3 نفره 1 طبقه قابل مشاهده است:
چه عواملی بر هزینه بیمه آسانسور تأثیر میگذارند؟
شرکتهای بیمه برای محاسبه حق بیمه آسانسور، مشخصات فنی دستگاه و میزان خطر احتمالی را بررسی میکنند. مهمترین عوامل مؤثر بر قیمت عبارتاند از:
- ظرفیت آسانسور: ظرفیت چهار، شش یا هشت نفره یکی از اطلاعات اصلی محاسبه قیمت است و میتواند بر حق بیمه تأثیر بگذارد.
- تعداد توقفها: تعداد طبقات یا ایستگاههایی که آسانسور در آنها توقف دارد، در تعیین هزینه مؤثر است.
- نوع کاربری ساختمان: بیمه آسانسور ساختمانهای مسکونی، تجاری و اداری ممکن است نرخ متفاوتی داشته باشد.
- عمر آسانسور: سال ساخت و عمر دستگاه از اطلاعاتی هستند که شرکت بیمه هنگام محاسبه قیمت بررسی میکند.
- وجود در داخلی: آسانسورهای فاقد در داخلی ممکن است مشمول افزایش حق بیمه شوند.
- سقف تعهدات بیمهنامه: انتخاب تعهدات بالاتر برای جبران خسارتهای پزشکی و جانی میتواند هزینه بیمه را افزایش دهد.
براساس شرایط قیمتگذاری منتشرشده در بیمهداتکام، نداشتن در داخلی آسانسور میتواند موجب افزایش ۵ درصدی حق بیمه شود. همچنین، برای آسانسورهای اداری و تجاری و ساختمانهای بیش از ۱۰ طبقه، افزایش ۱۰ درصدی نرخ در محاسبات اعلامشده پیشبینی شده است. میزان اعمال این ضرایب باید هنگام استعلام نهایی بررسی شود.
نکته دیگر، تأثیر نرخ دیه بر هزینه بیمه آسانسور است. با افزایش نرخ دیه در سال ۱۴۰۵، انتخاب سقف تعهدات متناسب با خسارتهای احتمالی اهمیت بیشتری پیدا کرده است.
با پرداخت حق بیمه آسانسور، چه خسارتهایی جبران میشوند؟
بیمه آسانسور از انواع بیمه مسئولیت مدنی است. این بیمه در شرایطی که حادثهای هنگام استفاده از آسانسور رخ دهد و مسئولیت آن متوجه اشخاص تحت پوشش بیمهنامه باشد، خسارتهای مشخصشده در قرارداد را جبران میکند.
مهمترین پوششهای بیمه آسانسور عبارتاند از:
- فوت بر اثر حادثه: پرداخت غرامت فوت یا دیه به ذینفعان قانونی، مطابق تعهدات بیمهنامه
- نقص عضو: جبران خسارت جانی ناشی از نقص عضو، براساس میزان آسیب و شرایط قرارداد
- هزینههای پزشکی: پرداخت هزینههای درمانی فرد آسیبدیده تا سقف تعهد انتخابشده
برای درک اهمیت سقف تعهدات کافی است بدانید که دیه کامل در سال ۱۴۰۵ برای ماههای عادی ۲ میلیارد و ۱۰۰ میلیون تومان و برای ماههای حرام ۲ میلیارد و ۸۰۰ میلیون تومان تعیین شده است. البته میزان پرداخت بیمهگر به شرایط حادثه، تعهدات مندرج در قرارداد و مقررات مربوط بستگی دارد.
آیا بیمه آسانسور هزینه تعمیرات دستگاه را هم پرداخت میکند؟
بیمه مسئولیت آسانسور با بیمه تجهیزات و پوشش خسارتهای فنی تفاوت دارد. تعمیر موتور، تعویض سیمبکسل، سرویس دورهای و رفع خرابیهای عادی معمولاً تحت پوشش این بیمهنامه قرار نمیگیرند. همچنین، داشتن بیمهنامه بهمعنای بینیازی از سرویس و نگهداری نیست. نبود سرویس معتبر، رعایتنکردن الزامات ایمنی یا استفاده غیراصولی از آسانسور میتواند بر رسیدگی به خسارت اثر بگذارد. به همین دلیل، مدیران ساختمان باید علاوه بر خرید بیمه، مدارک استاندارد و سوابق سرویس دورهای را نیز نگهداری کنند.
هزینه بیمه آسانسور بر عهده چه کسی است؟
در ساختمانهای مسکونی، معمولاً مدیر یا هیئتمدیره مسئول پیگیری خرید و تمدید بیمه آسانسور است؛ اما این موضوع بهمعنای پرداخت شخصی حق بیمه توسط مدیر ساختمان نیست. ازآنجاکه آسانسور جزو تأسیسات مشترک ساختمان محسوب میشود، هزینه بیمه آن معمولاً از محل شارژ یا سایر هزینههای مشترک تأمین میشود.
براساس ماده ۲۳ آییننامه اجرایی قانون تملک آپارتمانها، هزینههای مشترکی که ارتباطی با مساحت واحدها ندارند، در صورت نبود توافق متفاوت، بهطور مساوی میان مالکان یا استفادهکنندگان تقسیم میشوند. درباره مسئولیت مالک و مستأجر نیز باید مفاد قرارداد اجاره و توافقات مربوط بررسی شود.
برای مثال، اگر حق بیمه سالانه آسانسور یک ساختمان ۱۰ واحدی، ۵۰۰ هزار تومان باشد و هزینه بهطور مساوی تقسیم شود، سهم هر واحد برای یک سال ۵۰ هزار تومان خواهد بود. این مثال صرفاً روش تقسیم هزینه را نشان میدهد و مبلغ ۵۰۰ هزار تومان، نرخ اعلامشده برای یک بیمهنامه مشخص نیست. بهتر است مدیر ساختمان هزینه بیمه، تاریخ تمدید و مشخصات بیمهنامه را در گزارش هزینههای مشترک ثبت کند تا همه مالکان از وضعیت بیمه آسانسور اطلاع داشته باشند.
چگونه قیمت بیمه آسانسور معلم را استعلام بگیریم؟
برای اطلاع از قیمت دقیق بیمه آسانسور نیازی نیست هزینه را بهصورت تقریبی محاسبه کنید. امکان ثبت مشخصات آسانسور و مشاهده پیشنهاد شرکتهای بیمه از طریق سامانههای استعلام آنلاین بیمه دات کام وجود دارد.
برای مشاهده قیمت، باید به صفحه بیمه آسانسور معلم مراجعه کنید و با وارد کردن اطلاعات زیر، استعلام بیمه آسانسور را دریافت کنید:
- نوع کاربری آسانسور (مسکونی، اداری یا تجاری)
- ظرفیت آسانسور
- تعداد طبقات توقف
- عمر آسانسور
- وجود یا نبود در داخلی
- میزان تعهدات موردنیاز
پس از ثبت اطلاعات، میتوانید پیشنهادهای موجود را از نظر قیمت، میزان تعهدات و شرایط پوشش بررسی کنید.
قیمت کمتر همیشه بهمعنای انتخاب بهتر نیست
هنگام خرید بیمه آسانسور، تنها مبلغ حق بیمه را معیار قرار ندهید. سقف پوشش فوت و نقص عضو، تعهد هزینههای پزشکی، شرایط پرداخت خسارت و استثنائات قرارداد نیز اهمیت دارند. در نهایت، هزینه بیمه آسانسور با مشخصات ساختمان تعیین میشود و بهترین روش برای اطلاع از مبلغ قابلپرداخت، دریافت استعلام با اطلاعات دقیق دستگاه است. مقایسه چند پیشنهاد با تعهدات یکسان کمک میکند بیمهنامهای متناسب با نیاز ساختمان و بودجه ساکنان انتخاب کنید.
برای مطالعه بیشتر:
دیدگاهتان را بنویسید